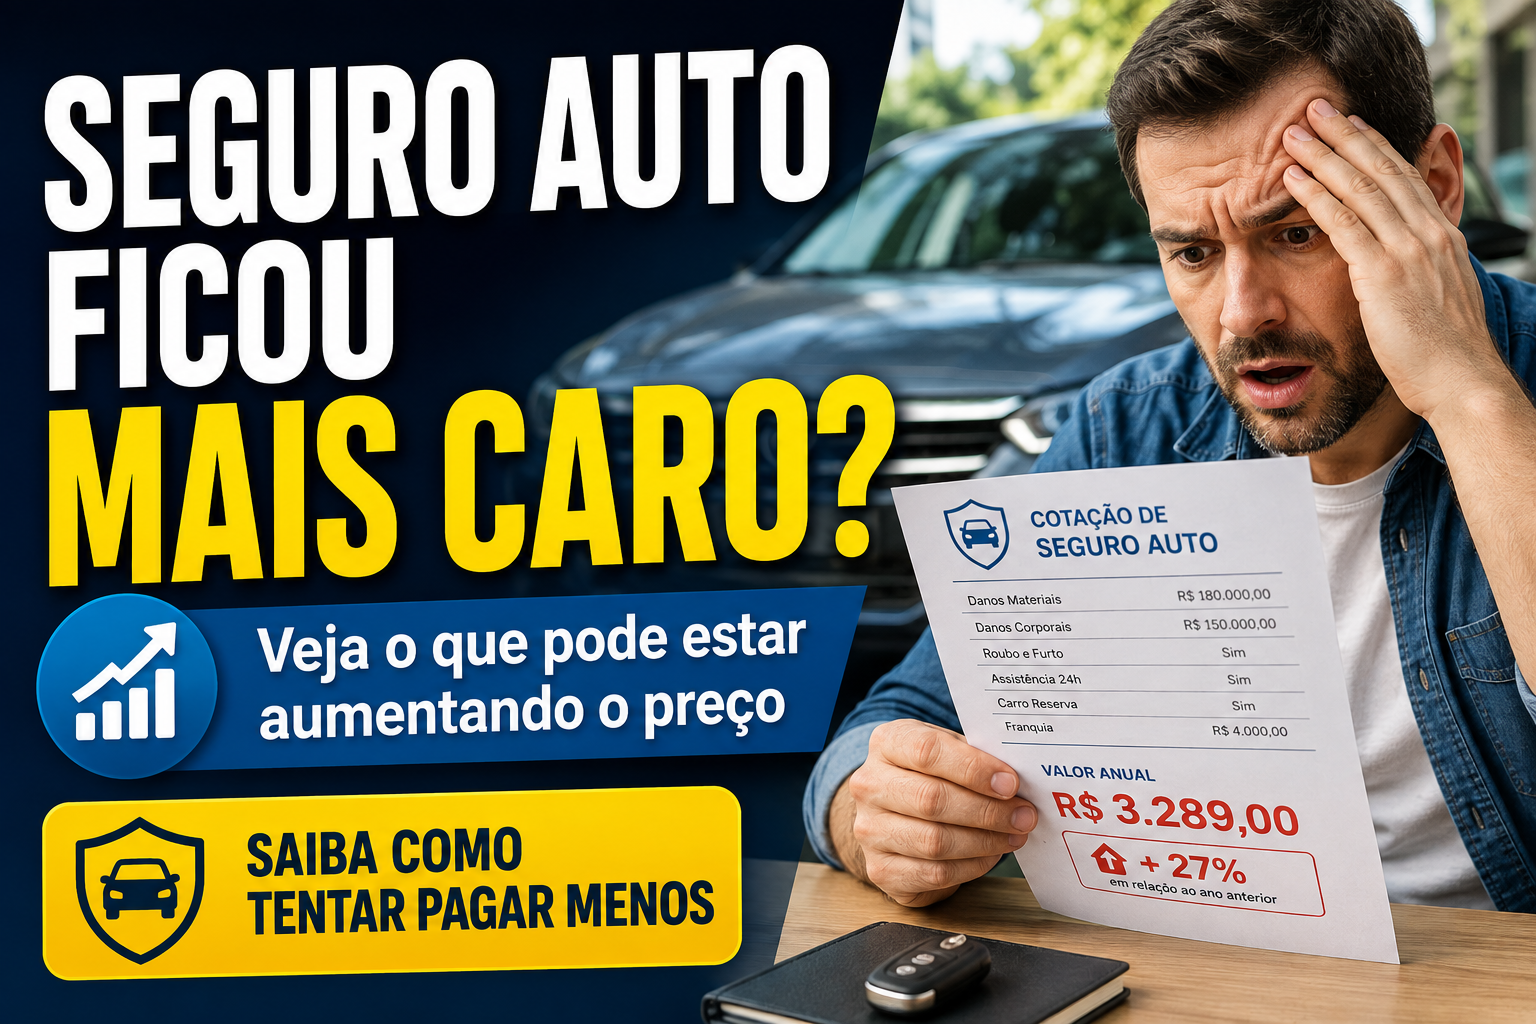
Chegou a hora de renovar o seguro do carro, você abriu a proposta e levou um susto: o seguro ficou mais caro, mesmo sem você ter batido o carro ou acionado a seguradora durante o ano.
A primeira pergunta costuma ser: “Se eu não tive nenhum sinistro, por que meu seguro aumentou?”
A resposta é que o preço do seguro auto não depende apenas do seu histórico individual. As seguradoras analisam uma série de informações relacionadas ao veículo, ao condutor, à forma de utilização e ao risco que estão assumindo. Além disso, cada seguradora possui seus próprios critérios de avaliação e precificação.
Segundo a SUSEP, responsável pela supervisão do mercado de seguros, o valor do prêmio — nome dado ao preço pago pelo seguro — tem como base o risco ao qual o bem segurado está exposto e é definido pela seguradora a partir das informações fornecidas sobre o automóvel, segurado e condutor.
Por isso, mesmo que aparentemente nada tenha mudado para você, o preço da renovação pode ser diferente.
A seguir, vamos entender o que pode deixar o seguro auto mais caro e o que fazer antes de simplesmente aceitar o valor da renovação.
1. O preço do seu carro pode ter mudado
O veículo é um dos principais elementos envolvidos na análise do seguro. Dependendo do produto contratado, o valor de referência do automóvel pode ter influência importante sobre o risco financeiro assumido pela seguradora.
Mas não é apenas o preço do carro que importa. O custo de peças, disponibilidade de componentes, complexidade dos reparos e características daquele modelo também podem entrar na avaliação de risco realizada pela empresa.
Dois veículos vendidos por preços semelhantes não necessariamente terão seguros com valores parecidos. Um deles pode apresentar reparos mais caros ou possuir características de risco diferentes para determinada seguradora.
Por isso, trocar de carro pode alterar bastante o preço do seguro, mesmo quando o novo veículo possui valor próximo ao anterior.
2. Seu endereço e região de circulação influenciam
O lugar onde o veículo circula e permanece estacionado também pode fazer parte da avaliação.
A própria SUSEP explica que as seguradoras podem considerar fatores como região de circulação e existência de garagem ou estacionamento fechado no questionário utilizado para avaliar o risco.
Isso ajuda a explicar por que a mesma pessoa pode receber valores diferentes ao mudar de endereço.
As seguradoras trabalham com dados e critérios próprios de risco. Portanto, um veículo utilizado predominantemente em uma determinada região pode receber uma precificação diferente daquele utilizado em outro local.
Se você mudou de residência, emprego ou local onde o carro permanece durante o dia, informe corretamente esses dados durante a cotação.
3. A idade e o perfil dos condutores também são considerados
Quem dirige o veículo é outra parte importante da avaliação.
A SUSEP informa que características como idade do principal condutor, tempo de habilitação e outras informações do perfil podem ser consideradas pelas seguradoras para avaliar o risco e determinar o preço.
Além do condutor principal, a seguradora pode perguntar sobre outras pessoas que utilizam o automóvel.
É muito importante responder corretamente ao questionário.
Não vale a pena omitir um condutor ou fornecer uma informação incorreta simplesmente para tentar reduzir o preço. Informações inexatas ou omitidas que influenciem a aceitação do risco ou o valor do prêmio podem gerar problemas na cobertura e eventual indenização.
4. A forma como você utiliza o carro pode mudar o preço
Um carro utilizado apenas ocasionalmente pode representar um perfil diferente de outro que roda todos os dias durante várias horas.
As seguradoras podem perguntar se o veículo é utilizado para:
- deslocamento diário;
- lazer;
- atividade profissional;
- trabalho;
- outras finalidades previstas no questionário.
A SUSEP cita justamente o tipo de utilização do veículo como uma das informações que podem ser consideradas na avaliação de risco.
Por isso, uma mudança de rotina também pode afetar sua próxima cotação.
Se você passou a utilizar o carro profissionalmente, por exemplo, é importante informar essa alteração corretamente.
5. Seu histórico de seguro pode influenciar
Quem já possui seguro provavelmente ouviu falar em classe de bônus.
Segundo a SUSEP, bônus é um critério definido pela própria seguradora que pode permitir redução no valor do prêmio quando o segurado apresenta uma experiência considerada satisfatória durante determinado período. As regras não são definidas pela SUSEP; cada seguradora estabelece seus próprios critérios.
Por isso, passar um período sem determinados sinistros pode ser positivo para futuras renovações, mas isso não significa que o preço necessariamente ficará menor.
O bônus é apenas um dos elementos da precificação.
Outros fatores podem mudar simultaneamente e fazer com que, mesmo com um histórico favorável, a proposta fique mais cara.
6. As coberturas escolhidas fazem muita diferença
Comparar seguros olhando apenas o preço é um dos maiores erros que você pode cometer.
Imagine estas duas propostas:
Seguro A: R$ 1.900 por ano
Seguro B: R$ 2.300 por ano
À primeira vista, o Seguro A parece claramente melhor.
Mas e se ele oferecer uma cobertura para terceiros muito menor? E se não tiver carro reserva? E se possuir franquia muito maior? E se a assistência de guincho for diferente?
Agora a comparação muda.
A SUSEP recomenda que o consumidor compare seguros considerando o mesmo tipo de cobertura e valores equivalentes, além de verificar franquias e demais condições.
Portanto, quando sua renovação chegar, não compare apenas:
R$ 1.900 x R$ 2.300.
Compare o que você recebe em troca de cada valor.
7. A franquia pode alterar o preço do seguro
A franquia representa a participação do segurado em determinados prejuízos, conforme as condições da apólice.
Uma proposta pode ter preço menor porque possui uma franquia maior. Outra pode custar mais, mas reduzir o valor que ficará sob responsabilidade do segurado em determinados sinistros.
Isso significa que simplesmente escolher o seguro mais barato pode resultar em uma despesa maior quando você precisar utilizá-lo.
Por exemplo, imagine duas opções hipotéticas:
| Seguro A | Seguro B | |
|---|---|---|
| Preço anual | R$ 1.800 | R$ 2.100 |
| Franquia | R$ 6.000 | R$ 3.000 |
A diferença no preço anual é de apenas R$ 300, mas a diferença hipotética de franquia é de R$ 3.000.
Não significa que o Seguro B seja automaticamente melhor. Significa que é necessário analisar qual nível de risco você está disposto a assumir.
Temos um artigo completo sobre esse assunto: “Franquia do seguro auto: o que é, como funciona e quando pagar”.
8. Assistência 24 horas e carro reserva também entram na comparação
Seguro auto não serve apenas para situações de colisão ou roubo.
Dependendo da contratação, podem existir serviços como guincho, assistência 24 horas, chaveiro, auxílio em pane, troca de pneu, carro reserva e outras coberturas ou assistências.
Essas condições podem variar bastante entre produtos.
Imagine que uma proposta oferece guincho com determinado limite de quilometragem e outra possui uma condição diferente. Uma oferece carro reserva por sete dias; outra não possui esse benefício.
Se você comparar apenas o preço, pode acabar contratando proteções diferentes sem perceber.
Por isso, coloque as propostas lado a lado.
9. Cada seguradora calcula o risco de maneira diferente
Esse é provavelmente um dos pontos mais importantes deste artigo.
O preço do seguro não é tabelado de forma igual entre todas as seguradoras.
As empresas possuem liberdade para estabelecer seus critérios de precificação e analisar o risco das propostas, observadas as regras aplicáveis. A SUSEP esclarece que a seguradora avalia as informações do veículo, segurado e condutor para estabelecer o prêmio.
Na prática, isso significa que o mesmo carro, com o mesmo motorista e as mesmas coberturas, pode receber preços diferentes em empresas distintas.
Uma seguradora pode considerar aquele perfil muito interessante.
Outra pode avaliar o mesmo risco de forma diferente.
É justamente por isso que fazer várias cotações pode fazer tanta diferença.
10. Você não precisa aceitar automaticamente a renovação
Essa talvez seja a dica mais importante.
Receber a proposta de renovação não significa que você precisa simplesmente aceitá-la.
Se o preço aumentou, aproveite o momento para pesquisar novamente.
Faça novas cotações mantendo coberturas semelhantes e compare:
preço, franquia, cobertura para terceiros, indenização do veículo, assistência 24 horas, guincho, carro reserva, vidros e demais condições importantes para você.
Às vezes, a seguradora que ofereceu a melhor condição no ano passado não será a melhor opção neste ano.
O mercado pode mudar e seu perfil também.
Meu seguro aumentou mesmo sem eu ter usado. Isso é normal?
Pode acontecer.
Não ter registrado um sinistro é apenas uma das informações relacionadas ao histórico do seguro. O preço final continua dependendo da avaliação de risco realizada pela seguradora e das características da contratação.
Isso explica uma situação que deixa muitos consumidores confusos: passar o ano inteiro sem utilizar o seguro e, mesmo assim, receber uma renovação mais cara.
Não significa necessariamente que exista algum erro na proposta.
Significa que o preço não é calculado exclusivamente com base no seu uso individual do seguro durante aquele ano.
Quanto custa um seguro de carro?
Não existe um valor universal.
Dizer que “seguro de carro custa R$ 2.000” seria tão impreciso quanto dizer que todos os carros possuem o mesmo preço.
O valor depende do conjunto de informações analisadas pela seguradora e das coberturas escolhidas.
Por isso, duas pessoas com carros iguais podem receber propostas diferentes.
E a mesma pessoa pode receber valores diferentes entre seguradoras.
A maneira correta de descobrir quanto custaria para você é realizar uma cotação com seus dados e as características reais do veículo e da utilização.
Seguro mais barato é sempre melhor?
Não.
Mas seguro mais caro também não significa automaticamente melhor.
O objetivo é encontrar o melhor custo-benefício para o seu perfil.
Imagine que você economize R$ 400 escolhendo uma proposta, mas descubra depois que ela possui R$ 3.000 a mais de franquia, uma cobertura para terceiros muito menor e não oferece carro reserva.
Talvez ainda seja a melhor escolha para você.
Ou talvez não.
O importante é saber exatamente o que está sendo comparado.
A recomendação da SUSEP é pesquisar e comparar produtos equivalentes, analisar coberturas, franquias e verificar se a seguradora é devidamente registrada.
Como tentar pagar menos no seguro auto?
Não existe uma fórmula que garanta redução, mas algumas atitudes podem ajudar a encontrar uma condição mais interessante.
A principal é não fazer apenas uma cotação. Como as seguradoras podem avaliar o mesmo risco de maneiras diferentes, pesquisar aumenta suas chances de encontrar uma proposta mais adequada.
Também vale revisar as coberturas. Talvez existam benefícios contratados que você não precisa, mas tome cuidado para não reduzir proteções importantes apenas para diminuir a parcela.
Outra possibilidade é comparar diferentes opções de franquia. Uma franquia maior pode reduzir o preço do seguro em determinados produtos, mas aumenta sua participação financeira em caso de sinistro sujeito à franquia.
O objetivo não é simplesmente conseguir o menor preço possível.
É conseguir um preço melhor sem descobrir depois que retirou justamente a proteção de que precisava.
O que comparar antes de renovar seu seguro?
Quando receber as propostas, monte uma comparação simples:
| Item | Seguro atual | Proposta 1 | Proposta 2 |
|---|---|---|---|
| Preço anual | |||
| Franquia | |||
| % FIPE / indenização | |||
| Danos materiais a terceiros | |||
| Danos corporais a terceiros | |||
| Assistência 24h | |||
| Guincho | |||
| Carro reserva | |||
| Vidros | |||
| Outras coberturas |
Essa tabela muda completamente a maneira de analisar seguro.
Em vez de perguntar apenas “qual é o mais barato?”, você passa a perguntar:
“Qual oferece a proteção que eu preciso pelo melhor preço?”
Essa é uma comparação muito mais inteligente.
Cuidado para não economizar no lugar errado
Imagine reduzir bastante a cobertura para terceiros apenas para economizar um pequeno valor na contratação.
Depois você causa um acidente envolvendo um veículo de alto valor.
O prejuízo pode ser muito maior do que a economia realizada no seguro.
O mesmo raciocínio vale para franquia, assistência e outras coberturas.
Seguro existe justamente para proteger você de acontecimentos que podem gerar despesas difíceis de absorver sozinho.
Por isso, economizar no seguro não significa simplesmente retirar coberturas até chegar ao menor preço.
Significa contratar de maneira eficiente.
Antes de contratar, verifique a seguradora
Preço não deve ser o único critério.
Antes de contratar, verifique se a empresa está devidamente autorizada e se o produto realmente é um seguro.
A SUSEP recomenda que o consumidor confira se a seguradora está cadastrada antes da contratação e leia atentamente as condições, coberturas e exclusões.
Você pode consultar informações diretamente no portal oficial da SUSEP.
Isso é especialmente importante quando aparecem ofertas muito abaixo dos valores encontrados no mercado.
Seguro e proteção veicular são a mesma coisa?
É importante não tratar automaticamente qualquer serviço de proteção para automóvel como se fosse um seguro tradicional.
Existem diferenças de estrutura, regulamentação e contratação que precisam ser verificadas antes de aderir a qualquer produto.
Se a sua intenção é contratar seguro, confira quem é a seguradora responsável pelo risco e consulte sua situação nos canais oficiais da SUSEP.
Esse, inclusive, é um excelente assunto para outro artigo do nosso blog: “Seguro auto ou proteção veicular: qual a diferença?”
Seu seguro ficou caro? Faça uma nova cotação antes de renovar
Se a sua renovação chegou mais cara, não precisa cancelar sua proteção nem aceitar automaticamente a primeira proposta.
Use a renovação como oportunidade para comparar novamente o mercado.
Uma nova cotação pode mostrar opções diferentes de preço, franquia e cobertura para o mesmo veículo.
Tenha em mãos as informações corretas do carro e dos condutores e compare produtos equivalentes.
QUERO FAZER UMA NOVA COTAÇÃO
O objetivo deve ser encontrar uma proteção adequada ao seu perfil, com coberturas que façam sentido e uma condição financeira competitiva.
Perguntas frequentes sobre preço do seguro auto
Por que meu seguro auto aumentou se eu não tive sinistro?
Porque o histórico de sinistros é apenas um dos fatores envolvidos. A seguradora também pode considerar características do veículo, condutor, região, utilização e outros elementos da avaliação de risco.
Mudar de endereço pode alterar o seguro?
Pode. A região de circulação e outras informações relacionadas ao local de utilização do veículo podem fazer parte da avaliação de risco da seguradora.
O preço do seguro é igual em todas as seguradoras?
Não. Cada seguradora possui critérios próprios para avaliação e precificação do risco, observadas as regras aplicáveis.
Franquia maior deixa o seguro mais barato?
Dependendo do produto, assumir uma franquia maior pode reduzir o prêmio. Porém, isso também aumenta a participação do segurado em determinados sinistros. É preciso analisar o custo-benefício.
Vale a pena fazer cotação em várias seguradoras?
Sim. Como os critérios de avaliação podem variar, comparar propostas pode revelar diferenças de preço e condições para um mesmo perfil.
Devo escolher sempre o seguro mais barato?
Não. Compare também franquia, cobertura para terceiros, assistência, carro reserva, vidros, critérios de indenização e demais condições.
Posso trocar de seguradora na renovação?
Sim. Você pode pesquisar outras propostas e escolher aquela que melhor atenda às suas necessidades, observando as condições de contratação e continuidade aplicáveis.
1 comentário em “Seguro auto ficou mais caro? Entenda o que influencia o preço e como pagar menos”